

9月30日,市场量价小幅抬升,但亏钱效应仍在延续,超过2800只个股收跌。医药板块大涨,半导体领跌拖累双创指数走弱。反弹缺乏放量支撑与主线共振,更多是节前冰点后的技术性回抽。科技板块仍处于去泡沫阶段,底部尚未确认,需等待节后放量阳线出现、主线回归,方能判定企稳。展望国庆后及整个10月,A股行情大概率为“震荡修复、结构分化”,建议保持中性仓位,采用哑铃型均衡配置策略。
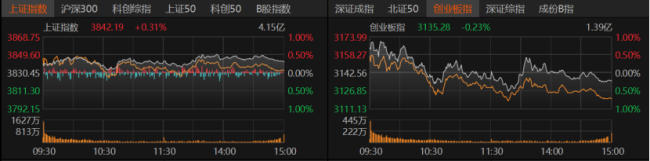
指数涨跌不一,沪指微涨0.31%报3842.19点,创业板指收跌0.23%报3135.28点,深证成指收跌0.11%。沪深300、上证50、北证50微涨,但涨幅均不超过1%;科创50却大跌2.51%。昨日市场量能降至年内最低,今日仅微增285.4亿元,沪深京三市日成交额增至1.45万亿元。杠杆资金热度持续下降,截至9月29日,三市两融余额降至2.61万亿元下方。
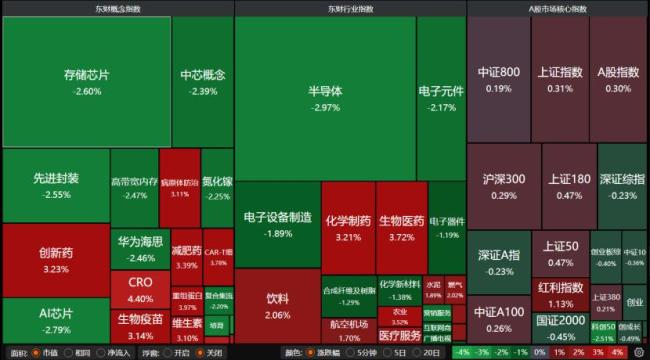
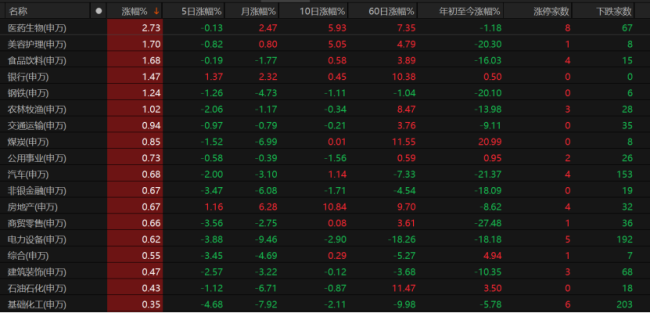
盘面上,半导体、存储芯片、电子元件、AI芯片、华为海思、先进封装领跌,创新药、减肥药、CRO领涨,农业、水泥、燃气、饮料、航空机场也表现不错。31个申万一级行业中,21个收红,但涨幅微弱,医药生物以2.73%的涨幅领涨,美容护理、食品饮料涨近2%,银行、钢铁、农林牧渔涨幅超1%。科技板块跌势延续,电子板块收跌2.38%,计算机、机械设备、通信板块跌幅接近1%。个股层面,2824只个股收跌,12只跌停;2567只收涨,56只涨停。交易活跃股方面,今日仅有1只个股交易额超过100亿元。中际旭创收跌0.56%报808.44元/股,日成交额为128亿元。半导体个股寒武纪、兆易创新、长鑫科技均收跌,芯源股份更是大跌11.34%报171.68元/股。
今日早盘主要指数集体高开后快速回落并出现分化,大盘指数小幅转红,成长风格指数表现偏弱,科技类板块调整幅度相对明显,市场整体反弹力度有限。成交层面维持地量水平,交投活跃度处于阶段低位,反弹全程缺乏放量配合,资金进场意愿不足。安爵资产董事长刘岩称,当前量价走弱主要有四点原因:一是节前避险情绪主导市场,长假期间外围市场波动与地缘政治均存在不确定性,资金普遍采取防御姿态,观望情绪浓厚,交投意愿明显下降。二是存量博弈格局尚未打破,增量资金入场动力不足,场内资金仅在不同板块间轮动切换,从前期涨幅较高的成长板块兑现收益,转向医药、农业、红利类等偏防御方向,难以支撑系统性反弹行情。三是技术层面属于前期连续调整后的抛压衰竭式修复,并非趋势性反转,地量水平虽带有阶段底部特征,但缺乏量能配合的反弹持续性存疑。四是机构对节后行情整体偏谨慎,三季度收官节点并未出现拉抬净值的动作,资金更倾向于等待假期后再结合市场表现调整仓位。