

国庆假期后,A股市场再度陷入持续调整。截至10月16日,沪指年内累计下跌6.36%,深证成指下跌12.74%,创业板指下跌13.45%,科创综指下跌3.22%。部分前期大牛股的股价已较高位腰斩,甚至抹去了全年涨幅。
本周(10月12日至10月16日),市场调整进一步加速。沪指累计下跌2.56%,沪深300累计下跌3.40%,创业板指累计下跌8.90%,科创综指下跌8.26%。申万一级行业板块中,仅有食品饮料、银行行业逆势上涨,分别累计上涨1.89%和1.52%;通信、电子、电力设备行业领跌,分别累计下跌10.87%、8.75%和7.42%。
市场交投持续低迷。本周A股日均成交额1.57万亿元,续创年内新低。10月14日单日成交额降至1.43万亿元,为年内第二低。自9月23日以来,A股已连续12个交易日的成交额未超过2万亿元水平。
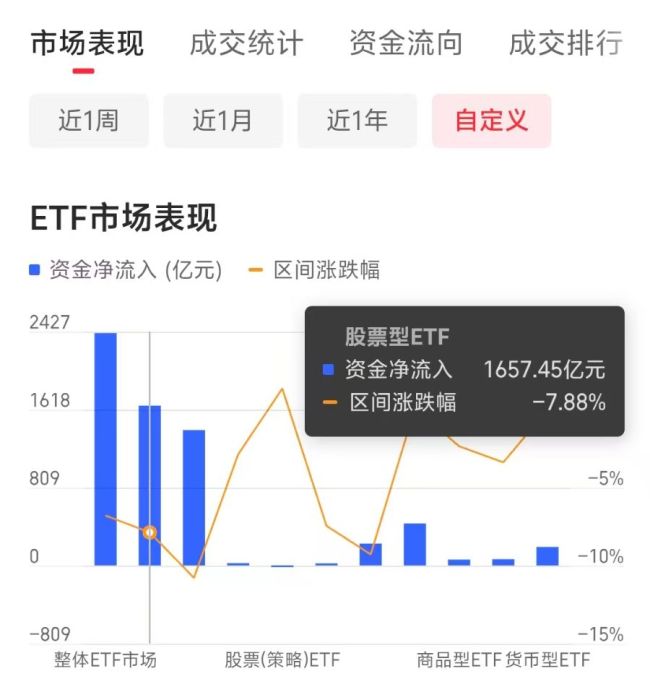
尽管指数与成交额同步下探,但另一组资金数据显示出相反的趋势。截至10月16日,全市场股票ETF已连续第10个交易日获资金净流入,9月28日以来累计净流入达1657.46亿元,其中1402.98亿元选择了“抄底”宽基ETF。10月15日股票ETF单日净流入460.99亿元,为8月下旬以来的单日新高。加上16日的250.38亿元,合计达到711亿元。宽基ETF贡献了超过九成的资金量。
在这种情况下,各大券商对A股后市走势发表了看法。中信证券认为,这一轮AI核心票的调整幅度和时间已经接近新能源核心票在2021年底到2022年4月底的幅度,硬件估值调整接近尾声。但对于看重AI增长“一阶导”的长线资金,当下的调整不足以改变趋势,内存价格、算卡租赁价格以及CSP的利润率才是反映“一阶导”方向的核心变量。