

SK海力士炸裂财报:营收破100万亿韩元
然而,三个月后的今天,SK海力士用一份"炸裂"的三季报,将所有阴霾一扫而空。营收104.62万亿韩元,不仅远超市场预期的98.34万亿韩元,更是环比增长31.9%;营业利润83.33万亿韩元,同样大幅超越预期的76.72万亿韩元,环比增长37.6%。第三季度营业利润率逼近80%——这是什么概念?意味着每收入100韩元,就有近80韩元转化为利润。这不是赚钱,这是"印钱"。
SK海力士在财报中明确指出:AI存储需求的强劲增长推动主要产品价格上扬,HBM4高带宽内存、服务器DDR5及企业级固态硬盘(eSSD)销售的全面放量,是业绩爆发的核心引擎。更值得关注的是,公司宣布从第四季度起,HBM4将正式成为主力产品,而长期供应协议已覆盖2027至2028年产能的50%以上——这意味着未来两年的订单,已经被提前锁定。
让我们将目光聚焦于这组数据的每一个维度:
营收层面:第三季度104.62万亿韩元(约合788.6亿美元),同比增长327.9%,环比增长31.9%。这是SK海力士单季营收首次站上百万亿韩元的历史性节点。前三季度累计营收236.51万亿韩元,同比增长267.7%。
利润层面:第三季度营业利润83.33万亿韩元,同比飙升632.1%,环比增长37.6%。前三季度累计营业利润181.49万亿韩元,同比增长547.3%。归母净利润前三季度累计达173.68万亿韩元,同比增长527%。
利润率层面:第三季度营业利润率约80%,净利润率约38%。作为对比,全球顶尖科技公司的营业利润率通常在20%至40%之间,而SK海力士以80%的数字,几乎站在了"利润率天花板"之上。
产品结构层面:HBM4即将接力成为新增长极,公司已与全球大型科技企业签订五年期长期协议,提前锁定70%至80%的存储芯片产能。SK海力士首席执行官郭鲁正此前曾表态,困扰行业的严重存储芯片短缺将持续到2030年之后。
这份财报带来的冲击波,远不止于数字本身。
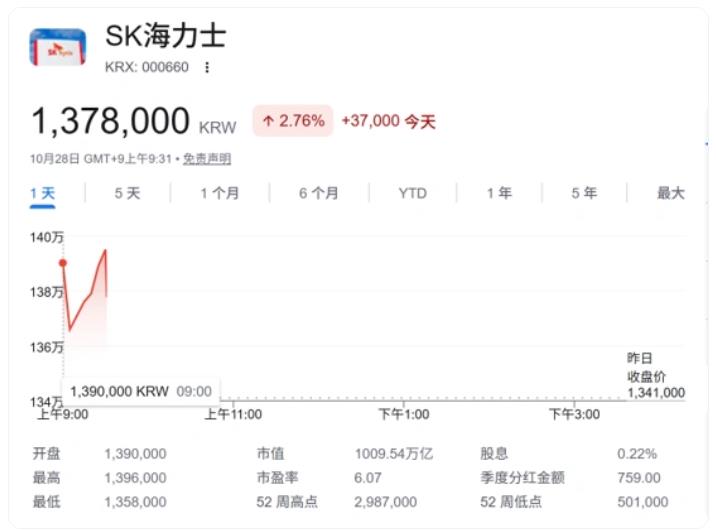
首先,股价与盈利的巨大背离正在被修正。 韩国头部券商KB证券研究负责人Kim Dong-won在10月26日发布的报告中直言:"三星电子和SK海力士进入了可对标过往金融危机的低估阶段,盈利与股价之间出现极大背离。"截至10月23日,两家公司股价较6月高点分别低36%和52%,但市盈率已降至约3倍。KB证券预计,SK海力士明年营业利润将达389万亿韩元,同比增长50%,今明两年合计利润将远超过去26年的累计总和。
其次,全球半导体产业链信心被重新点燃。 英伟达CEO黄仁勋淡化了2029年存储芯片供应过剩的可能性,城堡投资CEO肯·格里芬态度转向乐观。KB证券判断,市场对AI行业的担忧已越过顶峰。费城半导体指数的强势上涨,便是最直接的投票。
第三,A股市场的科技板块闻风而动。 科创50指数涨超2%,近10日净申购超2.2亿元;创业板指吸金超385亿元。澜起科技涨超5%,寒武纪、佰维存储涨超4%,资金用真金白银表达了对存储赛道的看好。
然而,鲜花与掌声之下,并非没有清醒的声音。中信建投证券指出,当前A股市场的反弹更多是"急跌底"而非"历史大底",短期情绪修复后,中期仍需关注去杠杆进程。国金证券则提醒,虽然恐慌情绪接近历史高位,但筹码出清程度不足,反弹幅度和持续性或受限。对于SK海力士本身,投资者的核心关切在于:长期协议锁价虽稳定了收入预期,却也压缩了未来涨价弹性;HBM业务占比过高,而传统DRAM和NAND的涨价空间正在收窄;先进制程扩产耗时漫长,供不应求的格局能否真的延续到2030年?
正如未来资产证券研究员金锡焕所言:"市场不会只看总体数字,更大的问题在于其利润率和业绩指引能否证明近期的估值表现是合理的。"
但无论如何,此刻的SK海力士,正站在一个时代的风口浪尖。 当AI的算力饥渴与存储芯片的供给瓶颈碰撞在一起,当HBM4成为下一代战场的入场券,这家韩国巨头用一份创纪录的财报证明:在芯片的世界里,赢家通吃的法则从未改变。