

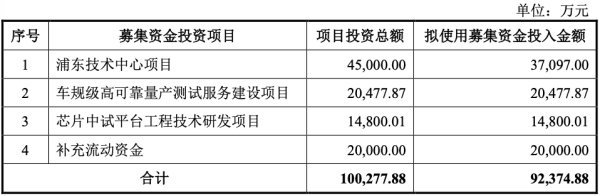
上海季丰电子股份有限公司近期迎来创业板IPO上会审议。公司自称“半导体检测一站式解决方案提供商”,计划募资9.24亿元用于产能扩张。尽管营收在过去三年中复合增长率达到22.88%,但毛利率却连续下降,且量产业务两年半累计亏损超过8300万元。
季丰电子成立于2008年,最初从事集成电路测试板业务,随后逐步扩展到第三方实验室检测分析、量产测试以及电子制造服务(EMS)等领域。招股书显示,2023年至2025年,公司营业收入分别为4.43亿元、5.83亿元和6.69亿元,扣非归母净利润分别为1812.95万元、3836.86万元和7356.84万元。然而,主营业务毛利率从2023年的38.49%降至2025年的35.74%,并在2026年上半年进一步降至33.24%。公司表示,如果未来无法提升技术实力和服务质量以应对市场竞争,可能会面临毛利率及净利率下滑的风险。
量产业务方面,虽然收入持续增长,但在整体业务中的占比仍然有限,并且处于持续亏损状态。2023年至2025年,该业务收入分别为3292.01万元、3980.29万元和5720.57万元,占主营业务收入比例分别为7.56%、6.91%和8.63%。2026年上半年,量产业务收入为3997.05万元,占比10.70%。不过,同期毛利分别为-1252.00万元、-2741.71万元、-2723.06万元和-1602.38万元,两年半累计亏损超过8300万元。其中,量产测试业务毛利率从2024年的-76.02%逐渐收窄至2026年上半年的-26.15%,而EMS业务毛利率则从2023年的-0.79%跌至2025年的-93.74%。公司解释称,量产测试业务尚处起步阶段,固定成本较高,但随着销售额提升,规模效应已开始显现;EMS业务已完成6条产线配置,但客户导入滞后于产线投产,仍处于负毛利状态。